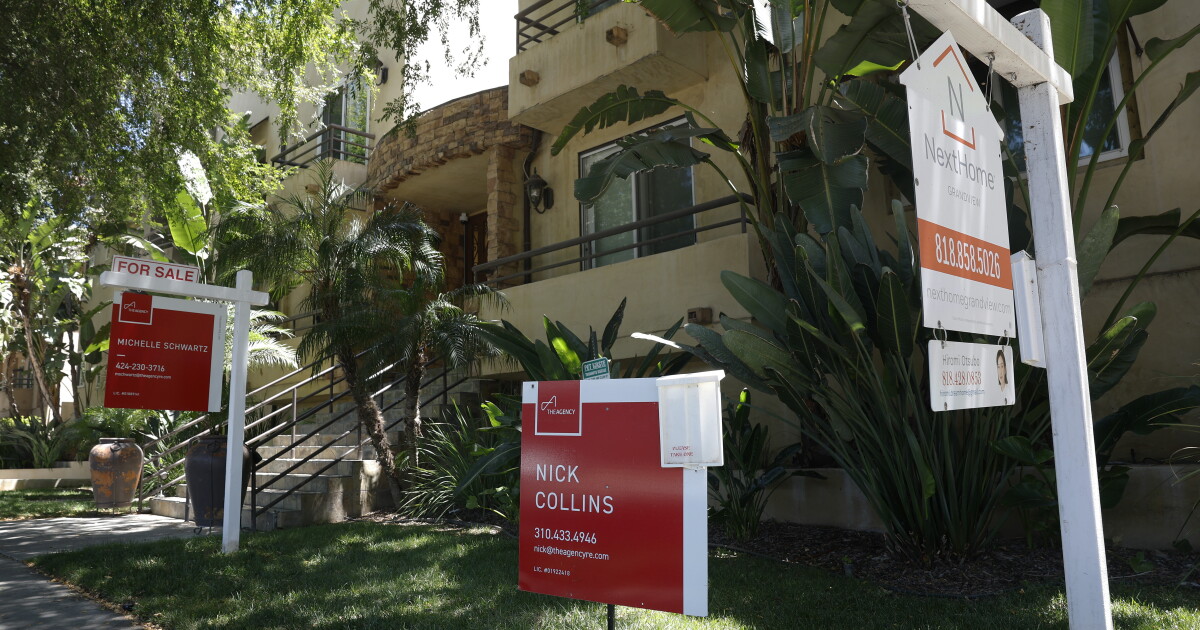
Een hypotheekrente van boven de 7% is het laatste teken dat het moeilijk is geworden om een eerste huis te kopen, terwijl aspirant-eigenaren al met torenhoge prijzen te maken krijgen. Een nieuwe analyse die donderdag wordt gepubliceerd, werpt licht op nog een groeiend obstakel: het bedrag dat nodig is om een woningkrediet af te sluiten.
“In de afgelopen zeven jaar is de tijd om de aanbetalings- en sluitingskosten te sparen verdubbeld”, zegt Mike Calhoun, president van het Center for Responsible Lending, een non-profit onderzoeksorganisatie die economische kansen bevordert. Het rapport werd vrijgegeven door het Julian Bond Institute van het centrum.
Sinds 2019, de laatste keer dat het centrum dezelfde berekening maakte, zijn de huizenprijzen omhooggeschoten, is de inflatie gestegen en hardnekkig hoog gebleven, en hebben de stijgende kosten van voedsel, gas, gezondheidszorg en meer de gezinsbudgetten onder druk gezet. Ook de afsluitkosten voor een woninglening zijn gestegen, deels als gevolg van de stijgende verzekeringen voor huiseigenaren.
Te midden van dit alles zijn de inkomens van huurders geen gelijke tred gebleven en zijn de persoonlijke spaarquotes gedaald.
Tegenwoordig berekent het centrum dat het voor een huurdershuishouden met een gemiddeld inkomen “verbijsterend 16 jaar” zou duren om een aanbetaling en sluitingskosten voor een starterswoning te sparen. Dat is twee keer zo lang als in 2019. En het zou nog meer tijd kosten – 21 jaar – voor een zwart huurdershuishouden met een gemiddeld inkomen.
Dat soort tijdsbestek ondermijnt een belangrijke reden waarom velen in de eerste plaats willen kopen. Zoals uit de analyse blijkt, “kunnen jonge kinderen op het moment dat het gezin begint met sparen het huishouden hebben verlaten – om hoger onderwijs te gaan volgen of te gaan werken – voordat het gezin genoeg heeft gespaard om hun eerste huis te kopen.”
Het rapport beperkt de berekeningen ook tot huishoudens met een middeninkomen – die grofweg €50.000 tot €120.000 verdienen – waarvan de leden waarschijnlijk levensvatbare huiseigenaren zijn. Voor hen is de spaartijd ook verdubbeld, naar 12 jaar.
Voor eerstelijnswerkers, zoals politieagenten, brandweerlieden, EMT’s, verpleegkundigen en leraren, vinden de onderzoekers dat “de jaren om te sparen op zijn minst zijn verdubbeld en nu variëren van 10 tot 13 jaar.”
Hoe grimmig deze cijfers ook zijn, Calhoun zei dat ze waarschijnlijk een ondermaat zijn.
De berekeningen van het centrum zijn gebaseerd op een aanbetaling van 3,5%, aangezien dat is wat de Federal Housing Administration vereist voor starters. De mediaan die voor het eerst koopt, legt feitelijk ongeveer 10% neer. Het rapport gaat er ook van uit dat gezinnen in werkelijkheid ‘hun spaargeld aan het oprekken zijn’, zei hij, ook al kunnen velen helemaal niet sparen, worden ze gedwongen hun spaargeld op te eten of schulden aan te gaan.
De kloof in de woningeconomie is groter geworden
Het rapport van het Center for Responsible Lending wijst op een scherpe kloof in de huizeneconomie, die nog werd verergerd toen de COVID-19-pandemie een piek in de inflatie, de hypotheekrente en de huizenprijzen veroorzaakte.
“Als je naar de afgelopen zeven jaar kijkt, zijn ze buitengewoon goed geweest voor huiseigenaren”, zei Calhoun. Degenen die kochten toen de prijzen veel lager waren, hebben een enorme overwaarde opgebouwd nu de huizenwaarde is gestegen. Sommigen waren ook in staat hun maandelijkse betalingen te verlagen door te herfinancieren, omdat de hypotheekrente een historisch dieptepunt van ongeveer 2% of 3% bereikte voordat ze piekte.
Veel huiseigenaren met lage rentetarieven hebben besloten dat ze het zich niet kunnen veroorloven om te verhuizen en hun hypotheeklasten te zien verdubbelen. Dat heeft ertoe geleid dat minder ouderen hun huizen op de markt hebben gezet en dat er minder ouderen zijn gaan krimpen, waardoor het nationale woningtekort nog is toegenomen.
Ondertussen hebben de stijgende huurprijzen een steeds groter deel van het gezinsinkomen opgeslokt, volgens een recent rapport van het Harvard Joint Center for Housing Studies. “Van 2001 tot 2024 stegen de inkomens van huurders in reële termen met 9 procent, terwijl de huurprijzen met 30 procent stegen”, zegt het rapport. Hierdoor betaalt een kwart van de huurders meer dan de helft van hun inkomen aan huur en nutsvoorzieningen.
Ondanks een recente verzwakking van de huurmarkten wordt een recordaantal huurders nog steeds gezien als last van de kosten. Huishoudens met een lager inkomen worden ook harder getroffen door de inflatie, omdat basisgoederen en -diensten een groter deel van hun budget uitmaken.
Het centrum berekent de kosten voor een starterswoning van $ 335.574, wat 80% is van de gemiddelde verkoopprijs van bestaande woningen. En het centrum constateert dat het in sommige grote stedelijke gebieden minder tijd kost om daarvoor een aanbetaling en sluitingskosten te besparen dan in andere – van 11 jaar in Houston tot 24 jaar in Los Angeles.
Het rapport merkt ook op dat de huisvestingskosten vrijwel overal de inkomens hebben overtroffen en dat “het probleem zelfs nog acuter is in de snelst groeiende plattelandsgebieden dan in stedelijke gebieden.” Uit een recente analyse van de centrumlinkse denktank Third Way blijkt dat de woningbouw de groei van het platteland niet kan bijhouden, waardoor de betaalbaarheid ernstig onder druk komt te staan.
Veel kopers zijn afhankelijk van de hulp van familie
Door de steeds groter wordende welvaartskloof op de huizenmarkt is een bevoorrecht deel van de Amerikanen in staat een huis te kopen. “Contante aankopen zijn enorm gestegen”, zei Calhoun. Voor jongere kopers is “de overweldigende manier waarop mensen aan het geld komen, de hulp van familie, de ‘bank van mama en papa’ en vrienden.”
Veel minder kopers krijgen hulp via hulpprogramma’s voor aanbetalingen, ook al zijn er duizenden. “De programma’s hebben vaak geen geld meer”, zei Calhoun. “Veel hiervan zijn erg klein en eigenzinnig.”
Hij zou graag meer hulpprogramma’s zien “om een bredere groep mensen te bereiken die geen intergenerationele rijkdom hebben.”
Het rapport van het centrum roept ook op tot bestemmingsplannen en andere hervormingen om het aanbod van kleinere, goedkopere starterswoningen, waaronder duplexen, rijtjeshuizen en gefabriceerde woningen, te vergroten. Een ingrijpende nieuwe wet die dit jaar door het Congres is aangenomen, heeft tot doel dit te bevorderen, maar het is aan de staten en steden om hieraan gehoor te geven, en het creëren van nieuw aanbod zal tijd vergen.
Ondanks dit alles blijkt uit een gerelateerd onderzoek van het centrum dat millennials en generatie Z-ers in hetzelfde tempo naar eigenwoningbezit streven als eerdere generaties – een ‘bewijs van de veerkracht van de Amerikaanse droom’, aldus het rapport van donderdag.
Het is de belangrijkste manier waarop “de meeste gezinnen rijkdom genereren die ze kunnen doorgeven aan de volgende generatie”, zegt David Silberman, co-auteur van het rapport. “Ik denk dat de argumenten voor eigenwoningbezit heel sterk blijven, ondanks alle trends waar we op wijzen in de uitdagingen om daar te komen.”